Медичне страхування для шенгенської візи: як перевірити покриття, обрати поліс і уникнути типових помилок
Подаючи документи на шенгенську візу, мандрівники нерідко обирають поліс лише за ціною або завантажують перший-ліпший файл. Це може призвести до відмови: навіть чинна страховка не підійде, якщо сума покриття замала, територію дії зазначено неправильно або в договорі немає потрібних ризиків. Перед поданням документів перевірте кілька пунктів:
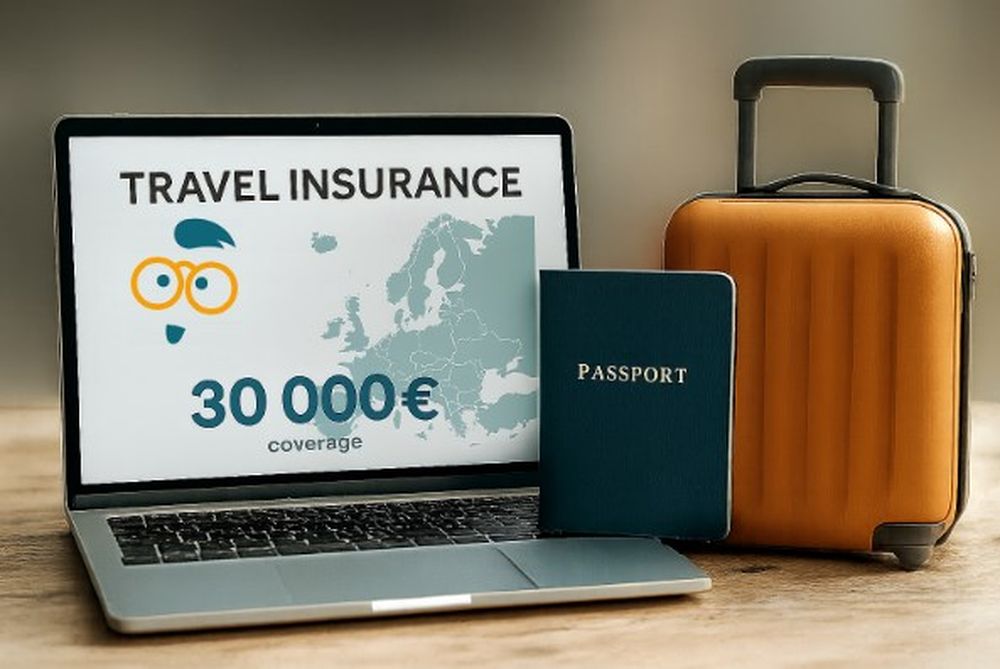
- Мінімальна сума покриття для Шенгену – 30 000 євро.
- Поліс має діяти в усіх країнах Шенгенської зони протягом усієї поїздки.
- До покриття мають входити невідкладна медична допомога, госпіталізація та репатріація.
- Дати, паспортні дані й країни призначення потрібно звірити перед поданням документів.
Мінімальні вимоги до страхового поліса
Для візової заяви потрібна страховка з покриттям щонайменше 30 000 євро, чинна на всій території Шенгенської зони. Вона має передбачати невідкладну медичну допомогу, стаціонарне лікування та повернення до країни проживання за медичними показаннями.
Дата початку дії поліса не може бути пізнішою за день в’їзду, а дата завершення – ранішою за запланований виїзд. Якщо маршрут охоплює кілька держав, не обмежуйте територію дії однією країною: консульство перевіряє інформацію, зазначену в полісі.
Перед поданням документів варто страховку для виїзду за кордон оформити онлайн після того, як ви звірите суму, дати й територію покриття з вимогами конкретного консульства. Воно може встановлювати власні вимоги до формату документа чи додаткових умов, тому перевіряйте актуальний перелік на сайті візового центру або консульства.
Перевірка покриття до оплати
Читайте не лише назву пакета, а й умови договору. Зверніть увагу на ліміт відповідальності, перелік страхових випадків, франшизу, винятки та контакти асистансу. Якщо договір передбачає франшизу, частину витрат у її межах мандрівник сплачує самостійно. Для візи це не завжди є підставою для відмови, але може зменшити практичну користь поліса.
Окремо перевірте винятки щодо хронічних захворювань, травм під час активного відпочинку, вагітності та алкогольного сп’яніння. Наприклад, для гірськолижної поїздки потрібне покриття спортивних ризиків: стандартний туристичний пакет може не поширюватися на травми на трасі.
Не менш важливі персональні дані. Помилка в транслітерації прізвища, номері паспорта чи даті народження може викликати запитання під час подання заяви та у разі звернення по допомогу. BestTarif – онлайн-агрегатор страхових послуг, де пропозиції різних страховиків зібрані на одній платформі. Сервіс допомагає порівняти варіанти, а договір клієнт укладає безпосередньо зі страховою компанією. Умови конкретного поліса покупець має перевірити самостійно.
Вибір поліса за маршрутом і ризиками
Обирайте поліс з урахуванням реального плану поїздки, а не лише його вартості. Для короткого міського вікенду зазвичай достатньо базового покриття від 30 000 євро без додаткових опцій для екстремальних активностей. Для тривалої подорожі, катання на лижах або роботи з фізичним навантаженням варто розглянути пакет із відповідними ризиками та вищим лімітом.
У такому разі допомагає порівняння страхових полісів: зіставляйте не лише ціну, а й франшизу, суму покриття, територію дії та винятки. На платформі Бесттариф поліси різних страховиків зібрані в одному місці, тож не потрібно відкривати десятки окремих сайтів. Готові страхові пакети та швидке та зручне оформлення можуть забезпечити економію часу та коштів, якщо порівнювати поліси з однаковим наповненням, а не лише їхню ціну.
Помилки, які можуть зіпсувати подання
Найчастіше проблеми виникають через неуважність до деталей, а не через відсутність поліса. Не купуйте страховку на меншу кількість днів, не обирайте територію дії поза Шенгенською зоною та не ігноруйте франшизу. Також не подавайте нечитабельний файл або поліс, у якому дані відрізняються від паспортних.
Перевірка займе кілька хвилин: звірте дати з квитками, переконайтеся, що сума покриття становить щонайменше 30 000 євро, прочитайте винятки та збережіть електронний поліс офлайн. Це не замінює консультації консульства або страховика в нестандартній ситуації, але допомагає уникнути базових помилок до подання заяви.

Related Posts